母公司力挺,華邦電斥資 3.3 億元增持新唐,持股近五成
半導體記憶體大廠華邦電(2344)發布重大訊息公告,於 8 月 19 日至 9 月 17 日間,以平均每股新台幣 114.49 元,在公開市場取得子公司微控制器(MCU)廠新唐(4919)的普通股共計 2,898 張,交易總金額約 3.32 億元。本次交易完成後,華邦電對新唐的累積持股攀升至 49.
今日發布
0x16bd…023c
本文段落
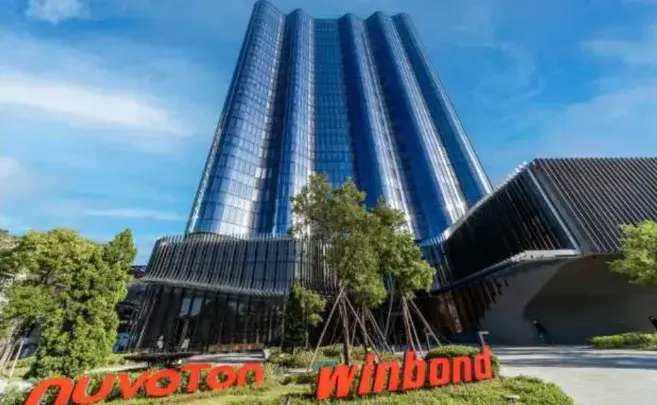
半導體記憶體大廠華邦電(2344)發布重大訊息公告,於 8 月 19 日至 9 月 17 日間,以平均每股新台幣 114.49 元,在公開市場取得子公司微控制器(MCU)廠新唐(4919)的普通股共計 2,898 張,交易總金額約 3.32 億元。本次交易完成後,華邦電對新唐的累積持股攀升至 49.61%,已逼近五成的絕對控股門檻,展現母集團捍衛經營權,並看好長期綜效的決心。
逼近五成絕對控股,強化 MCU 與記憶體整合布局
華邦電重訊指出,本次增持目的為「為集團長期穩健發展」。市場分析,新唐過往歷經增資與可轉債轉換,股權結構略有稀釋;華邦電此次以實質資金加碼,不僅能有效穩固母公司控制權與董事會主導地位,亦防範籌碼過度外流。
在業務策略層面,華邦電深耕利基型 DRAM 與 NOR Flash,而新唐則專注於 MCU(Microcontroller Unit,微控制器)與伺服器遠端管理晶片(BMC),雙方在車用、工控及物聯網(IoT)等關鍵市場具有高度互補性。法人指出,新唐自併購日本松下半導體事業(現 NTCJ)後,握有完整的車載與工控製造研發實力,母公司提高持股比重,有助於進一步深化兩家公司在產品搭售與客製化解決方案上的協同綜效。
新唐股價自高檔修正,財報獲利「轉盈後再陷震盪」
近期新唐股價走勢偏弱,面臨明顯回檔,主要反映市場對其基本面「復甦步調不如預期」的疑慮。新唐 2025 年全年虧損,每股淨損(EPS)達 3.97 元。受惠於產品組合調整與存貨評價回升,2026 年第一季單季毛利率回升至 39.3%,EPS 微幅轉正至 0.02 元,短暫扭轉頹勢。第二季毛利率雖守在 38.02%,但受限於日本子公司晶圓廠的固定成本偏高,以及營業費用率偏高,單季營業利益率降至 -4.19%、淨利率為 -3.13%,單季每股虧損 0.58 元,本業再度轉虧。
連季財報顯示,儘管毛利率自低點逐步爬升,但因車用與工業客戶拉貨動能依舊疲弱,導致獲利爆發點遲遲未現,引發外資與法人調整評價、壓抑股價表現。
後續新唐營運能否真正走出低谷,除了車用及工控去庫存的進展外,市場高度關注其應用於 AI 伺服器的次世代 BMC 晶片出貨進度。法人普遍觀察,若高毛利 BMC 產品出貨提升,將有助改善獲利結構。
風險提示
加密貨幣投資具有高度風險,其價格可能波動劇烈,您可能損失全部本金。請謹慎評估風險。